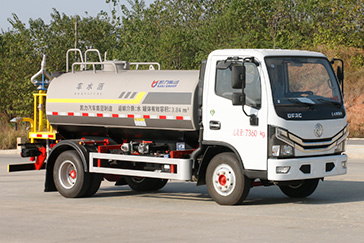
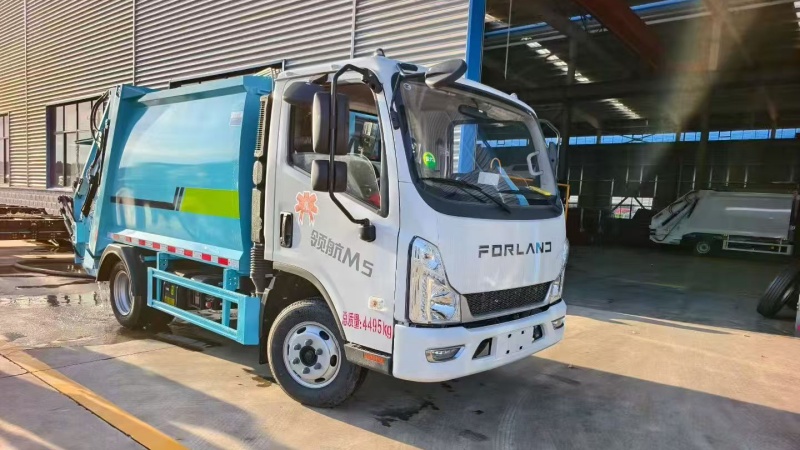
纯电动压缩垃圾车出口-海外市场纯电压缩式垃圾车供货商机

随着全球“双碳”目标的深入推进与各国环保法规的日益严苛,环卫车辆电动化已从概念试点转向规模化应用。在这一浪潮中,中国制造的纯电动压缩垃圾车正以惊人的速度走出国门,成为海外城市环卫车队中的新面孔。这不仅是中国新能源商用车技术成熟的缩影,更折射出全球环卫产业链向绿色化、智能化转型的深刻变革。本文将从技术突破、市场布局、挑战应对等维度,深度解析纯电动压缩垃圾车出口的现状与未来。
一、技术集成优势:从“中国制造”到“中国方案”的跨越
纯电动压缩垃圾车并非简单地将传统燃油底盘更换为电动底盘,而是涉及整车设计、三电系统、液压控制、智能网联等多领域的技术重构。中国企业在电池能量密度、电机效率、电控系统集成度方面已跻身世界前列,为出口产品提供了坚实的技术底座。

- 三电系统成熟化:采用磷酸铁锂或高能量密度三元锂电池,配合智能热管理系统,确保在-20℃至50℃的宽温域内稳定运行。电机峰值功率可达200kW以上,满足重载爬坡与连续作业需求。
- 压缩机构创新:引入双泵合流液压系统与电液比例控制技术,使压缩循环时间缩短至12秒以内,装载能力提升15%,同时降低能耗。部分高端车型搭载智能称重与自动循环压缩功能,可根据垃圾密度实时调整作业参数。
- 智能化水平跃升:集成360度环视、激光雷达与毫米波雷达的融合感知系统,实现精准贴边作业与自动避障。基于5G-V2X的车队管理平台可远程监控车辆状态、规划最优收运路线,并将数据回传至城市环卫云平台。
以宇通、盈峰环境、龙马环卫等为代表的中国企业,已累计向东南亚、中东、欧洲、南美等地区出口数千台纯电动环卫车辆,其中压缩垃圾车占比超过40%。这些产品不仅通过了欧盟ECE认证,还针对不同市场的道路条件、垃圾特性进行了本地化适配,例如针对中东高温环境加装电池液冷系统,针对欧洲狭窄街道推出微型压缩车。
二、全球市场版图:需求驱动下的差异化竞争
纯电动压缩垃圾车的出口目的地正从早期的东南亚试点,扩展至中东、拉美、非洲及欧洲。不同区域的需求逻辑存在显著差异,中国企业需制定精准的市场策略。
| 区域 | 核心驱动力 | 需求特点 | 中国产品优势 |
|---|---|---|---|
| 东南亚 | 城市化加速、空气污染治理 | 价格敏感,偏好10-18吨中大型车,要求耐高温高湿 | 性价比高,售后服务网络覆盖广 |
| 中东 | 石油经济转型、2030愿景 | 对品质要求高,需适应50℃高温及沙尘环境 | 定制化热管理系统,可靠耐用 |
| 欧洲 | 碳减排法规、零排放区建设 | 对尺寸、噪音、安全性要求严格,倾向小型化 | 低噪音、零排放,可通过CE认证 |
| 拉美 | 老旧环卫车更新换代 | 预算有限,注重维护便利性 | 模块化设计,易维修,配件供应快 |
| 非洲 | 国际援助项目、基础设施改善 | 对价格极度敏感,需适应恶劣路况 | 高底盘通过性,基础配置满足基本需求 |
值得注意的是,欧洲市场对中国纯电动压缩垃圾车存在一定技术壁垒,但凭借更短的交付周期(6-8个月 vs 欧美品牌12-18个月)和灵活的车身定制能力,中国企业已成功打入德国、荷兰、挪威等国的市政环卫车队。例如,某中国品牌针对巴塞罗那历史街区设计的3.5吨微型压缩车,宽度仅1.8米,可在狭窄街道自由穿行,获得当地环保部门高度评价。
三、出口挑战:标准、售后与供应链的“三重门”
尽管前景广阔,纯电动压缩垃圾车出口仍面临诸多现实难题。首先,各国认证标准差异巨大。欧盟要求ECE R100(电池安全)、UN R155(网络安全)、UN R156(软件更新)等多项法规,而中东GSO标准对电池防火性能有特殊要求。中国企业需投入大量资源进行多国认证,单车型认证成本可达50-100万元人民币。
其次,海外售后服务体系薄弱。压缩垃圾车属于专用车辆,液压系统、压缩机构等核心部件的维修需要专业技师。目前多数中国品牌仅通过当地代理商提供基础保养,缺乏远程诊断与快速响应能力。曾有东南亚客户反映,车辆液压泵故障后等待配件长达45天,严重影响用户信心。
再次,充电基础设施不匹配。海外许多城市的垃圾中转站缺乏直流快充桩,而纯电动压缩垃圾车电池容量通常为200-350kWh,若依赖交流慢充,8小时作业后需充电6-8小时,影响次日出勤。部分企业已尝试与当地能源公司合作,为环卫停车场建设专用光储充一体化设施,但推广进度缓慢。
此外,地缘政治风险也不容忽视。美国《通胀削减法案》对非本土电动车进行排挤,欧洲拟对中国电动车加征关税,都可能影响出口成本。中国企业需通过在当地建厂组装、与本土企业合资等方式规避贸易壁垒。
四、破局之道:从“卖产品”到“输生态”的转型
面对上述挑战,头部中国车企正探索从单一产品出口向“整车+服务+基础设施+金融”的全生态输出转型。
- 本地化生产与研发:在泰国、墨西哥、波兰等地设立CKD组装工厂,降低关税成本,同时培养本地技术团队。例如,比亚迪在泰国罗勇府的工厂已具备纯电动环卫车改装能力,可根据当地垃圾收运习惯调整上装结构。
- 数字化售后服务:建立海外备件中心仓(如阿联酋杰贝阿里港、荷兰鹿特丹港),利用AI预测性维护系统提前预警故障,将配件交付周期缩短至7天。部分企业推出“全生命周期服务包”,包含5年免费远程诊断与2次现场工程师巡检。
- 充电生态共建:与壳牌、BP等能源巨头合作,在环卫停车场部署移动充电机器人或换电站。针对高频作业场景,开发“作业-充电”双工位模式,利用车辆休息间隙进行30分钟快充,满足80%电量需求。
- 金融创新支持:联合中国进出口银行、信保公司提供“融资租赁+出口信用保险”方案,降低海外客户一次性采购压力。针对市政客户,推出按垃圾处理量付费的商业模式(即每吨垃圾收运费中包含车辆折旧与充电服务费),提升产品接受度。
以盈峰环境为例,其针对中东市场推出的“沙尘暴防护版”压缩垃圾车,通过增加空气滤清器、密封驾驶室、防腐蚀涂层,在当地50℃高温下连续作业3000小时无故障,并配套提供3年全包维修服务,成功拿下阿布扎比市政局200台订单。
五、未来展望:全球环卫电动化的“中国引擎”
据行业预测,到2030年全球纯电动环卫车市场规模将突破300亿美元,其中压缩垃圾车占比约25%。中国作为全球最大的新能源商用车生产国,有望在这一领域占据40%以上的市场份额。但需清醒认识到,欧洲的奔驰、沃尔沃、斯堪尼亚等传统巨头正加速电动化布局,日本的日野、五十铃也在氢燃料环卫车领域发力,竞争将日趋激烈。
中国企业的核心优势仍在于完整的产业链配套、快速迭代的研发能力以及规模化带来的成本控制。下一步,应重点突破以下方向:一是固态电池与换电技术在环卫车上的应用,彻底解决续航焦虑;二是基于L4级自动驾驶的无人驾驶压缩垃圾车,实现“自动行驶+自动压缩+自动倾倒”的全流程无人化;三是构建全球化的碳足迹核算体系,为客户提供碳减排证书,增强绿色溢价。
纯电动压缩垃圾车的出口,不仅是中国新能源产业“走出去”的缩影,更是全球城市环境治理体系升级的催化剂。从“卖产品”到“输标准”,从“单打独斗”到“生态共建”,中国环卫装备企业正以更开放的姿态,与全球伙伴共同书写零碳环卫的新篇章。